

Несвоевременная оплата патента для индивидуального предпринимателя приводит к автоматическому аннулированию патентной системы налогообложения с даты, следующей за последним днем установленного срока платежа. Это означает, что доходы за весь период придется пересчитать по общему режиму или УСН, а доначисленные налоги могут составить до 15–20 % от полученного дохода. Кроме того, налоговая инспекция вправе начислить пеню за каждый день просрочки по ставке 1/300 ключевой ставки ЦБ.
Важно учитывать, что федеральные законы не предусматривают восстановление патента после просрочки даже на один день. Предприниматель обязан в течение пяти календарных дней уведомить налоговую инспекцию о прекращении применения патента и перейти на иной режим. Игнорирование этой обязанности приводит к штрафу по статье 126 НК РФ в размере 200 рублей за каждое непредставленное уведомление.
Чтобы избежать доначислений и потери права на льготный режим, рекомендуется заранее настроить автоматическое напоминание о сроках оплаты патента. Также разумно внести оплату за несколько месяцев вперед, особенно при занятости в сезонных видах деятельности. В большинстве случаев использование онлайн-кабинета ФНС позволяет контролировать актуальные сроки и формировать платежные документы с учетом региональных ставок.
Размер начисляемых пеней при просрочке оплаты
Например, при просрочке платежа на 20 дней и остатке по патенту в 15 000 ₽ при действующей ключевой ставке 16% ставка начисляется ежедневно, и сумма пеней составит около 160 рублей. При увеличении срока просрочки до 60 дней пеня вырастет до 480 рублей, что существенно повышает финансовую нагрузку.
На практике инспекторы налоговой службы при расчете пеней используют ставку, актуальную на каждый день просрочки. Поэтому рекомендовано своевременно уточнять текущую ключевую ставку через официальный сайт ЦБ. Также целесообразно заранее оплачивать патент хотя бы за несколько дней до окончания срока, чтобы исключить риск задержки из-за банковских операций и избежать даже минимальных пеней.
Порядок уведомления ИП налоговыми органами о задолженности
Налоговая инспекция направляет уведомление о задолженности после истечения установленного срока оплаты патента, не позднее 5 рабочих дней с момента выявления факта просрочки.
Уведомление отправляется в электронном виде через:
- личный кабинет налогоплательщика на сайте Федеральной налоговой службы;
- единый портал государственных услуг (если активна подписка на уведомления);
- систему электронного документооборота (при использовании специализированных операторов).
Порядок действий ИП после получения уведомления:
- Войти в личный кабинет и открыть раздел «Задолженности и начисления»;
- проверить реквизиты патента и сумму начисленных пеней;
- при несогласии с суммой подать обращение через встроенную форму в течение 10 календарных дней;
- при согласии – оплатить задолженность через сервис «Заплатить налоги»;
- сохранить подтверждение платежа для возможной проверки.
Если уведомление не получено в электронном виде (из-за отсутствия доступа или технических сбоев), налоговая инспекция направляет дубликат заказным письмом по адресу регистрации ИП. В этом случае рекомендуется обратиться в инспекцию лично или по телефону, чтобы уточнить текущую задолженность и исключить повторные начисления пеней.
Ограничения на выдачу новых патентов при наличии просрочки

При наличии задолженности по оплате ранее выданного патента налоговый орган отказывает в оформлении нового патента в соответствии с пунктом 2 статьи 346.51 Налогового кодекса. Отказ выносится автоматически после сверки текущего состояния расчетов предпринимателя с ИФНС.
Часто отказ поступает в течение 5 рабочих дней с момента подачи заявления на новый патент. Наличие даже минимальной задолженности (даже в размере 500–700 рублей) служит основанием для блокировки выдачи. Исключений по сумме или сроку опоздания законом не предусмотрено.
Снятие ограничения возможно только после полного погашения долга. Предпринимателю необходимо направить платежное поручение с указанием назначения платежа (оплата задолженности по патенту) и приложить его копию к обращению в инспекцию. Дополнительно целесообразно запросить выписку из лицевого счета для подтверждения отсутствия задолженности.
Чтобы избежать отказа, рекомендуется проводить сверку расчетов по патентной системе не реже одного раза в квартал, а также пользоваться сервисом “Личный кабинет для ИП”, где отображается актуальная информация о задолженности. В случае несоответствия данных следует незамедлительно подать обращение в налоговую инспекцию через электронный сервис ФНС.
Возможность восстановления патента после утраты вследствие просрочки

Если патент аннулирован из-за нарушения сроков оплаты, ИП имеет право подать заявление на получение нового патента по тому же виду деятельности. Однако повторная выдача возможна только после полного погашения задолженности и пеней.
Фактическая процедура восстановления включает следующие действия:
- подача заявления в налоговый орган по месту постановки на учет;
- предоставление подтверждения об уплате недоимки и пеней (платежное поручение либо выписка из банка);
- ожидание решения налоговой инспекции (срок рассмотрения – до 10 рабочих дней);
При положительном решении ИП получает новый патент с новой датой начала действия (предыдущий период не восстанавливается). Важно учитывать, что налоговая может отказать в выдаче нового патента при повторных просрочках в течение календарного года.
Чтобы избежать повторных утрат патента, рекомендуется:
- устанавливать напоминание о предельных сроках оплаты;
- использовать автоматический платеж через онлайн-банк;
- сверять задолженности через личный кабинет на сайте ФНС не реже одного раза в месяц;
Таким образом, восстановление возможно, но требует полного урегулирования задолженности и строго зависит от решения налогового органа.
Административная ответственность и штрафы за просрочку платежа
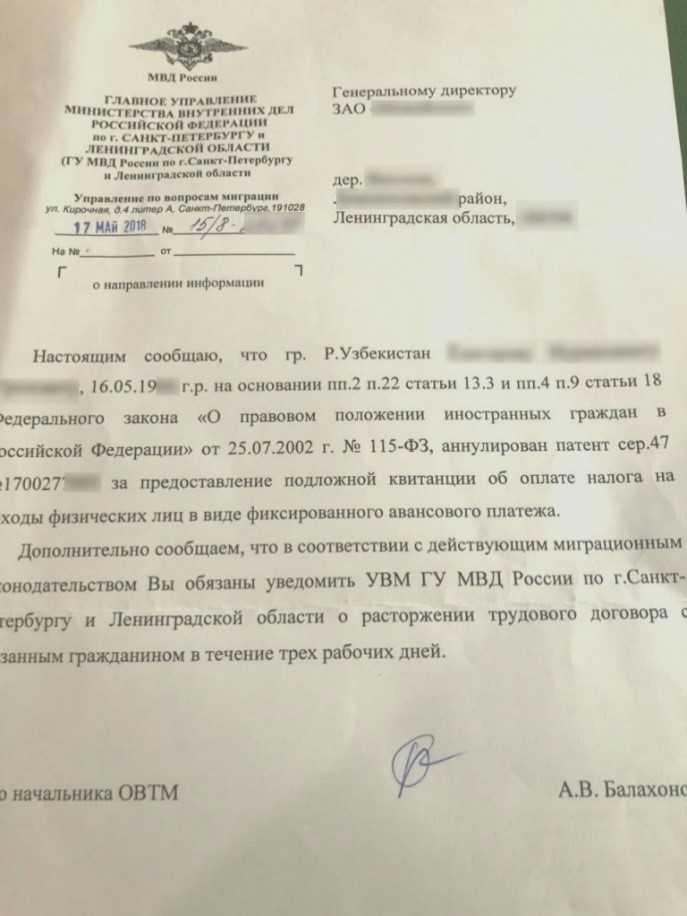
При несвоевременной оплате патента налоговая инспекция вправе привлечь предпринимателя к административной ответственности по ст. 122 НК РФ. Минимальный размер штрафа составляет 20 % от суммы неуплаченного налога, если просрочка произошла без умышленного уклонения. В случае выявления признаков уклонения размер штрафа повышается до 40 %.
Помимо штрафных санкций начисляются пени за каждый день просрочки исходя из ставки рефинансирования Банка России. Например, при текущей ставке 16 %, ежедневная пеня составит 0,0438 % от задолженности. На практике при просрочке на 30 дней по патенту стоимостью 50 000 руб. размер пени превысит 650 руб., не считая штрафа.
Если ИП добровольно погасит задолженность до получения официального требования, налоговая инспекция вправе применить минимальную меру ответственности. Для этого необходимо оперативно обратиться в налоговый орган и направить пояснение с указанием причин просрочки. Дополнительно можно подать заявление на отсрочку или рассрочку оплаты задолженности (ст. 64 НК РФ).
При затягивании с погашением долга налоговая инспекция направляет материалы в суд, что увеличивает затраты за счет госпошлины и исполнительного сбора. Чтобы избежать усиления ответственности, предпринимателю нужно в течение 10 дней после получения требования оплатить задолженность либо подать заявление о смягчении санкций.
Воздействие просрочки на право применения патентной системы налогообложения

Несвоевременная оплата патента ведет к автоматическому прекращению действия патентной системы налогообложения (ПСН) с момента истечения установленного срока платежа. В этом случае ИП утрачивает право применять ПСН до полного погашения задолженности, включая начисленные пени и штрафы.
При наличии просроченной оплаты налоговые органы фиксируют факт нарушения в ЕГРИП, что ограничивает возможность повторного перехода на ПСН в текущем налоговом периоде. Новая выдача патента возможна только после полной оплаты предыдущего патента и подтверждения этого платежа налоговой инспекцией.
Для восстановления права применения ПСН необходимо подать уведомление о продлении или повторной выдаче патента с приложением документов, подтверждающих оплату. Оплата должна включать основную сумму налога, пени за каждый день просрочки и возможный штраф за нарушение сроков.
Несвоевременная оплата также влияет на расчет налоговой базы по другим системам налогообложения. Например, при переходе на УСН или ОСНО налоговая инспекция может потребовать корректировку доходов и расходов, учитывая период действия патента.
Рекомендовано вести строгий контроль сроков оплаты патента, устанавливать внутренние уведомления и резервные фонды для предотвращения просрочек, что позволяет сохранять право применения ПСН без дополнительных финансовых и административных последствий.
Порядок погашения задолженности и способы подачи заявления в налоговую
Погашение задолженности по патенту осуществляется путем уплаты суммы патента с начисленными пенями за просрочку. Пеня рассчитывается исходя из 1/300 ключевой ставки ЦБ за каждый день просрочки на сумму неоплаченного патента. Для точного расчета рекомендуется использовать онлайн-калькулятор ФНС или обратиться в налоговую инспекцию по месту регистрации.
Оплата может быть произведена несколькими способами: через интернет-банк с указанием реквизитов платежа, через кассу банка с платежным поручением или с использованием портала Госуслуг. В платежном документе обязательно указывать ИНН, номер патента, период действия и назначение платежа «оплата патента по патентной системе налогообложения».
После погашения задолженности необходимо подать заявление о восстановлении права на применение патентной системы, если патент был аннулирован. Заявление подается в налоговую инспекцию лично, через представителя с доверенностью, либо в электронной форме через Личный кабинет налогоплательщика. К заявлению прикладываются квитанции об оплате и, при необходимости, расчет пеней.
Срок рассмотрения заявления обычно составляет 5 рабочих дней. При подтверждении оплаты налоговый орган восстанавливает действие патента с даты, следующей за датой погашения задолженности. В случае ошибок в платежах или неполного погашения необходимо немедленно уведомить инспекцию для корректировки данных и предотвращения повторных штрафов.
Вопрос-ответ:
Что происходит с патентом, если ИП не оплачивает его вовремя?
Несвоевременная оплата патента приводит к его приостановке или полной утрате права на применение патентной системы налогообложения. После истечения срока платежа налоговый орган фиксирует задолженность и начисляет пени за каждый день просрочки, что влияет на возможность законного ведения деятельности по этому виду патента.
Можно ли восстановить патент после просрочки платежа и как это сделать?
Восстановление возможно, но требует подачи заявления в налоговую службу с оплатой всех накопившихся пеней и задолженности. Иногда налоговые органы требуют предоставления дополнительных документов, подтверждающих факт деятельности ИП в период просрочки. После урегулирования задолженности патент может быть восстановлен, однако сроки и условия зависят от региона.
Как начисляются пени за просрочку оплаты патента?
Пени начисляются за каждый день просрочки исходя из размера неоплаченной суммы патента. Процент определяется действующими налоговыми правилами: обычно это установленная ставка на день просрочки. Пени суммируются с основной задолженностью, и итоговая сумма может существенно превысить первоначальный платеж, особенно при длительной задержке.
Может ли просрочка повлиять на получение нового патента?
Да, наличие задолженности по действующему патенту является основанием для отказа в выдаче нового. Налоговые органы проверяют историю платежей ИП, и непогашенная задолженность блокирует возможность оформления новых патентов до полного урегулирования всех просроченных сумм.


