
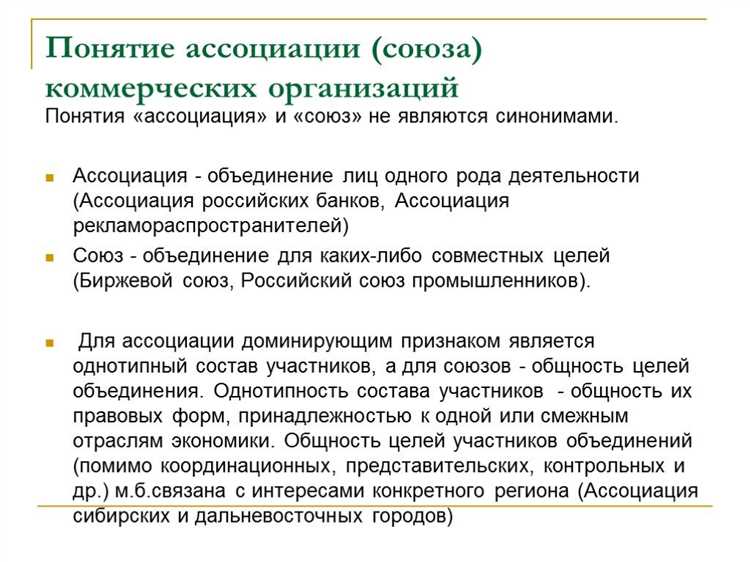
Международная группа компаний представляет собой объединение юридически самостоятельных предприятий, зарегистрированных в разных странах, которые действуют под единым стратегическим управлением. Такие группы часто создаются для расширения рынков сбыта, оптимизации налоговой нагрузки и диверсификации рисков. На 2024 год более 60% крупных корпораций с оборотом свыше $10 млрд имеют международные подразделения в 3–10 странах одновременно.
Основная структура международной группы включает материнскую компанию и дочерние общества, каждая из которых выполняет определенные функции: производство, дистрибуция, маркетинг, исследования и разработки. Эффективное взаимодействие между этими звеньями обеспечивается через единые корпоративные стандарты, централизованное управление финансами и регулярные аудиты. Компании, применяющие такие подходы, снижают операционные расходы на 12–18% по сравнению с независимыми структурами.
Управление международной группой требует детальной проработки юридических и финансовых аспектов в каждой стране присутствия. Важное значение имеют выбор юрисдикции для регистрации дочерних компаний, налоговое планирование и соблюдение местных законов о труде и лицензировании. Рекомендовано создавать централизованную службу комплаенса и юридическую поддержку для минимизации рисков штрафов и блокировок операций.
Ключевой фактор успешной работы группы – прозрачность внутрикорпоративных отношений и четко выстроенные механизмы передачи ресурсов между подразделениями. Современные группы используют специализированные информационные системы для управления цепочками поставок, бюджетированием и прогнозированием прибыли, что позволяет контролировать эффективность каждого подразделения и принимать решения на основе актуальных данных.
Структура международной группы компаний
Международная группа компаний обычно состоит из головной компании и дочерних предприятий, зарегистрированных в разных странах. Головная компания определяет стратегические направления, управляет капиталом и контролирует финансовую отчетность всех подразделений.
Дочерние компании выполняют конкретные операционные функции: производство, сбыт, маркетинг, исследование и разработка. Их создание в разных юрисдикциях позволяет оптимизировать налогообложение, снизить риски и приблизить продукцию к целевым рынкам.
В структуре могут быть также совместные предприятия и ассоциированные компании. Совместные предприятия создаются для совместного освоения новых рынков или технологий с локальными партнерами, а ассоциированные компании сохраняют частичный контроль за деятельностью, при этом не входя в число полностью дочерних.
Управление такой группой требует централизованной финансовой системы, единого стандарта отчетности и корпоративного контроля. Это включает согласование бюджета, контроль за движением средств и аудит на уровне каждой страны присутствия.
Для эффективной работы важна четкая иерархия: стратегические решения принимаются на уровне головной компании, операционные вопросы решаются локальными подразделениями, а ключевые показатели деятельности отслеживаются через KPI и регулярные отчеты.
Интеграция IT-систем и внутренних процессов позволяет минимизировать дублирование функций и ускоряет обмен информацией между подразделениями. Также компании внедряют стандарты корпоративной политики, включая внутренние процедуры, финансовые регламенты и правила взаимодействия с партнерами и клиентами.
Формы собственности и юридические модели
Международные группы компаний могут использовать несколько форм собственности, включая полное владение, совместные предприятия и долевое участие. Полное владение предполагает, что головная компания контролирует 100% дочерней структуры, что обеспечивает централизованное управление и упрощает финансовую отчетность. Совместные предприятия создаются с партнёрами из других стран для разделения рисков и доступа к локальным рынкам, при этом доли собственности и ответственность участников фиксируются в уставных документах.
Юридические модели включают создание дочерних компаний в форме обществ с ограниченной ответственностью, акционерных обществ или филиалов. ООО позволяет ограничить финансовую ответственность материнской компании размером уставного капитала, а акционерные общества подходят для крупных международных проектов с привлечением инвесторов. Филиалы не имеют отдельной юридической личности, что облегчает контроль, но повышает риск ответственности головной компании за местные обязательства.
Выбор формы собственности и юридической модели зависит от стратегических целей, налогового режима страны присутствия, требований к отчетности и рисков ведения бизнеса. Рекомендуется анализировать местное законодательство, оценивать валютные и юридические ограничения, а также учитывать возможности трансфертного ценообразования и защиты интеллектуальной собственности.
При экспансии в новые регионы компании часто комбинируют несколько моделей: например, дочерние общества для крупных операций и филиалы для представительства и маркетинга. Такой подход позволяет оптимизировать управление, минимизировать налоговые издержки и защитить активы группы от локальных рисков.
Роль головной компании в управлении
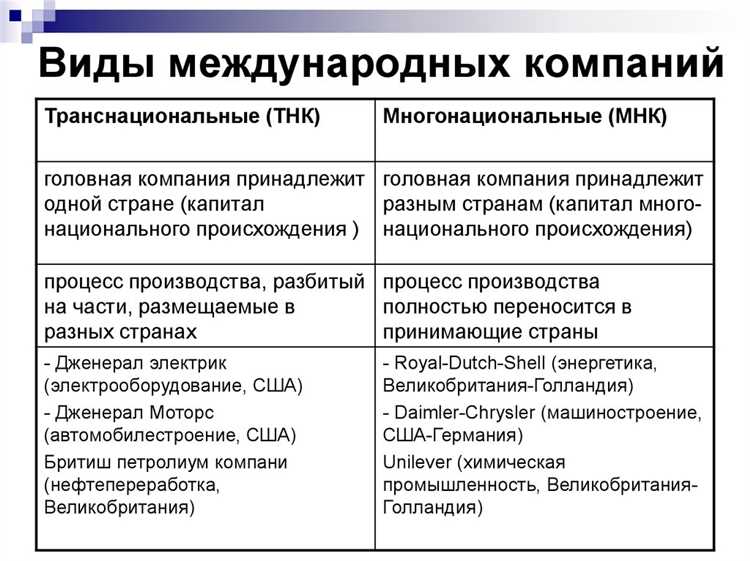
Головная компания в международной группе выполняет функции стратегического управления, финансового контроля и координации деятельности дочерних предприятий. Она определяет долгосрочные цели, распределяет ресурсы и устанавливает ключевые показатели эффективности для всех подразделений.
Основные направления управления включают:
- Разработка корпоративной стратегии и определение приоритетных рынков;
- Контроль за финансовой отчетностью и бюджетированием дочерних компаний;
- Оптимизация налоговой структуры и управление юридическими рисками;
- Установление стандартов корпоративного управления, включая внутренние регламенты и процедуры;
- Мониторинг операционной деятельности и внедрение эффективных бизнес-процессов;
- Координация интеграции новых приобретений и совместных предприятий;
- Формирование корпоративной культуры и системы мотивации для топ-менеджмента.
Для эффективного управления головная компания применяет инструменты централизованного и децентрализованного контроля, комбинируя их в зависимости от стратегической важности дочернего предприятия и его финансовой автономии. Решения по ключевым инвестициям, управлению рисками и международным сделкам принимаются на уровне головной компании с обязательным учетом местных юридических и экономических особенностей.
Рекомендуется регулярно проводить аудит процессов управления и анализ эффективности взаимодействия с дочерними компаниями, что позволяет своевременно корректировать стратегию и снижать операционные риски.
Международные филиалы и их функции
Международные филиалы создаются для присутствия компании на зарубежных рынках, обеспечения локальной операционной деятельности и адаптации продуктов к требованиям конкретной страны. Они действуют как отдельные юридические лица, но остаются под контролем головной компании.
Основные функции филиалов включают:
| Функция | Описание |
|---|---|
| Продажи и маркетинг | Организация продвижения продукции, взаимодействие с клиентами и партнёрами, анализ локального спроса и конкурентов. |
| Логистика и снабжение | Управление поставками, складскими запасами и транспортировкой с учётом местных нормативов и инфраструктуры. |
| Финансовый контроль | Ведение бухгалтерии по местным стандартам, подготовка финансовой отчётности для головной компании, налоговое планирование. |
| Кадровая работа | Найм и обучение сотрудников, соблюдение трудового законодательства страны пребывания, разработка мотивационных программ. |
| Исследования и развитие | Локальные НИОКР, тестирование новых продуктов с учётом предпочтений потребителей региона, внедрение инноваций. |
| Правовое обеспечение | Соблюдение местных законов и стандартов, работа с контрактами и лицензиями, защита интеллектуальной собственности. |
Эффективность международного филиала зависит от чёткого разграничения полномочий, прозрачной системы отчётности и постоянного обмена информацией с головной компанией. Рекомендуется интегрировать филиалы в общую корпоративную стратегию, сохраняя при этом гибкость для локальных решений.
Финансовые потоки и учет внутри группы
Финансовые потоки в международной группе компаний организуются через централизованные и децентрализованные механизмы. Центральная казна головной компании контролирует движение средств между филиалами, распределяет бюджеты и осуществляет контроль за платежами.
Каждое подразделение ведет учет по международным стандартам (IFRS или US GAAP), что обеспечивает сопоставимость отчетности и позволяет головной компании консолидировать финансовые данные без искажений. Используются системы электронного документооборота и ERP, интегрированные между филиалами, чтобы автоматизировать обработку транзакций и минимизировать ошибки.
Внутригрупповые кредиты и займы оформляются с учетом налоговых правил разных стран, чтобы избежать двойного налогообложения. Трансфертное ценообразование применяется для расчетов между компаниями группы, что позволяет фиксировать стоимость товаров и услуг по рыночным ставкам.
Регулярный аудит финансовых потоков проводится как внутренними, так и внешними аудиторами. Анализируются показатели ликвидности, дебиторской и кредиторской задолженности, а также оборачиваемость капитала, что помогает выявлять узкие места и корректировать стратегию распределения ресурсов.
Отчетность по каждому филиалу представляется в головную компанию ежемесячно. Финансовый контроль включает проверку соблюдения бюджетов, своевременность платежей и соответствие межфилиальных транзакций установленным регламентам. Такая структура учета обеспечивает прозрачность и управляемость финансовых потоков внутри всей группы.
Механизмы взаимодействия между компаниями группы
Внутри международной группы компаний обмен ресурсами и информацией организуется через централизованные платформы управления и стандартизированные процессы. Основные механизмы включают внутренние контракты, межкомпанейские соглашения о поставках и лицензировании, а также использование общих IT-систем для учета и отчетности.
Финансовые потоки регулируются через внутренние расчеты и трансфертное ценообразование, что позволяет корректно распределять прибыль и налоги между юрисдикциями. Каждая компания обязана предоставлять регулярные отчеты в головной офис с детализацией выручки, затрат и обязательств.
Для координации проектов и внедрения стандартов создаются рабочие группы и комитеты, в которые входят представители нескольких компаний группы. Они определяют совместные KPI, контроль качества и сроки реализации инициатив.
Внутренний аудит и комплаенс обеспечивают соблюдение корпоративных правил, законодательства и международных стандартов. В случаях выявления нарушений разрабатываются корректирующие меры и обновляются регламенты взаимодействия.
Системы обмена знаниями включают базы данных опыта, корпоративные порталы и обучающие программы. Это обеспечивает передачу лучших практик между компаниями, ускоряет адаптацию новых подразделений и снижает дублирование ресурсов.
Регулирование деятельности в разных странах
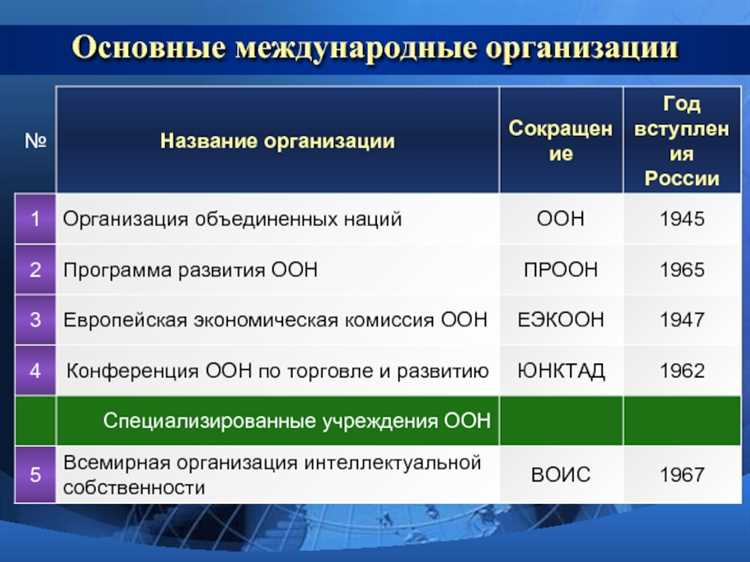
Международные группы компаний сталкиваются с различиями в законодательстве, налоговых режимах и требованиях к отчетности в странах присутствия. Каждая дочерняя компания обязана соблюдать местные нормы, включая корпоративное, трудовое и экологическое право.
Для эффективного управления соблюдением законодательства рекомендуется:
- Создать централизованную службу комплаенса, отслеживающую изменения в нормативной базе всех стран присутствия.
- Разрабатывать внутренние политики, адаптированные под конкретные юрисдикции, включая процедуры финансового контроля и отчетности.
- Проводить регулярные аудиты местных подразделений для выявления нарушений и предотвращения штрафов.
- Обеспечивать обучение сотрудников местным требованиям и корпоративным стандартам.
Особое внимание следует уделять трансграничным операциям:
- Соблюдение валютного законодательства и правил конвертации денежных средств.
- Учет налоговых соглашений об избежании двойного налогообложения.
- Соблюдение антимонопольных и торговых норм при международной торговле и слияниях.
Применение единых корпоративных стандартов в сочетании с адаптацией к местным требованиям снижает риски юридических нарушений и обеспечивает стабильность работы группы на глобальном уровне.
Преимущества и риски работы в составе группы
Работа в составе международной группы компаний открывает доступ к масштабным ресурсам, включая финансовые, технологические и человеческие. Компании могут использовать общие IT-платформы, стандартизированные процессы бухгалтерского и налогового учета, а также централизованные логистические цепочки, что снижает операционные издержки на 10–20% по сравнению с самостоятельной деятельностью.
Сотрудники получают возможность профессионального роста через внутренние переводы между филиалами, участие в международных проектах и обучение на корпоративных программах. Это повышает квалификацию и ускоряет карьерное продвижение на 15–25% быстрее, чем в изолированной компании.
Риски включают высокую зависимость от решений головной компании и централизованных стратегий. Ошибки в управлении одним филиалом могут распространяться на всю группу, создавая финансовые или репутационные потери. В среднем крупные группы фиксируют до 8% убытков, связанных с неэффективной координацией между подразделениями.
Регуляторные риски разнообразны: филиалы в разных странах подчиняются различным налоговым, трудовым и антимонопольным законам. Несоблюдение этих требований может привести к штрафам до нескольких миллионов долларов и ограничению деятельности на отдельных рынках.
Для снижения рисков рекомендуется внедрение системы внутреннего контроля, регулярный аудит подразделений и прозрачная отчетность перед головной компанией. Использование единых стандартов документооборота и корпоративных процедур позволяет минимизировать ошибки и ускорить принятие управленческих решений.
Вопрос-ответ:
Что отличает международную группу компаний от одной крупной компании?
Международная группа компаний состоит из нескольких юридически независимых компаний, которые объединены общим владельцем или контролирующей компанией. Каждая из дочерних компаний может специализироваться на отдельном сегменте рынка, работать в разных странах и иметь собственные производственные, финансовые и управленческие структуры. В отличие от одной крупной компании, группа распределяет риски между участниками и может быстрее адаптироваться к изменениям в разных регионах.
Какие функции выполняет головная компания внутри группы?
Головная компания управляет стратегическим направлением всей группы, распределяет ресурсы между дочерними компаниями и контролирует финансовые потоки. Она разрабатывает единые стандарты корпоративного управления, поддерживает единое взаимодействие с партнерами и инвесторами и может вести централизованные закупки для снижения расходов. При этом дочерние компании сохраняют оперативную самостоятельность в своих странах.
Как международная группа компаний управляет финансами между филиалами?
Финансовые потоки внутри группы строятся на основе централизованного учета и внутреннего кредитования. Головная компания может направлять инвестиции в дочерние предприятия, предоставлять займы или перераспределять прибыль для поддержания стабильности всей структуры. Также применяются методы трансфертного ценообразования, чтобы учитывать сделки между компаниями группы и корректно отражать их в бухгалтерии каждой страны.
Какие риски связаны с работой в составе международной группы?
Среди основных рисков — различия в законодательстве и налоговых режимах стран, в которых работают дочерние компании, а также валютные колебания и политические нестабильности. Еще один фактор — риск несогласованности действий между компаниями группы, что может приводить к задержкам в проектах или повышенным затратам. Для снижения рисков применяется внутренний аудит и контроль на разных уровнях управления.
Какие преимущества получает компания, входящая в международную группу?
Компания в составе группы получает доступ к общим ресурсам, новым рынкам и технологиям, что позволяет ускорить развитие и расширять клиентскую базу. Также снижается финансовая нагрузка на отдельные подразделения за счет централизованного финансирования и совместных закупок. Внутренняя поддержка и обмен опытом между филиалами помогают быстрее решать проблемы и внедрять успешные практики в разных странах.


