
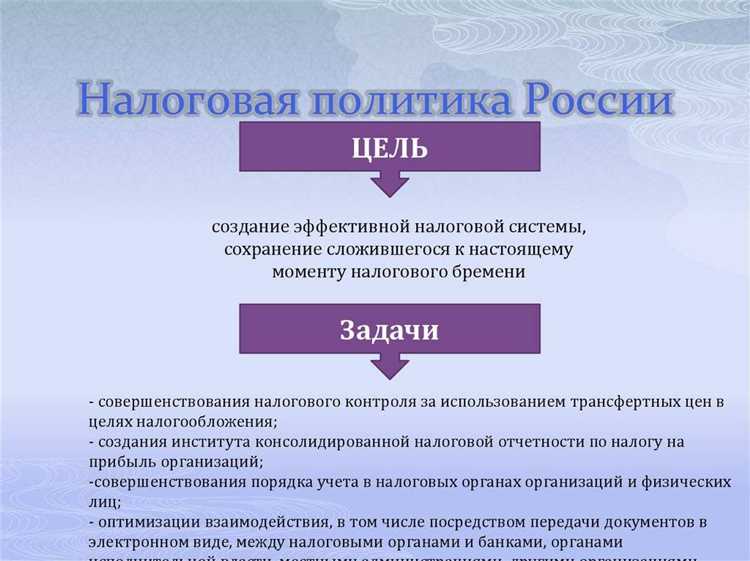
Налоговая политика государства определяется набором официальных документов, регламентирующих принципы и механизмы налогообложения. В первую очередь к таким документам относятся Налоговый кодекс и ежегодные Федеральные законы о бюджете, которые формируют правовую основу для расчёта и взимания налогов.
Значительную роль играют стратегические документы, например, Концепция налоговой политики, утверждаемая на уровне правительства, где фиксируются цели по оптимизации налоговой системы и стимулированию экономического роста. Анализ таких документов позволяет понять приоритеты государства в области фискальной нагрузки и социального обеспечения.
Регулярно публикуемые отчёты Федеральной налоговой службы содержат данные о динамике налоговых поступлений, выявленных нарушениях и направлениях контроля. Эти отчёты полезны для оценки эффективности текущих мер и выявления зон риска в налоговой сфере.
Для специалистов важно учитывать международные соглашения и рекомендации, влияющие на налоговую политику, включая положения о предотвращении двойного налогообложения и борьбе с уклонением от налогов. Интеграция таких норм в национальное законодательство усиливает прозрачность и предсказуемость налоговой среды.
Закон о налогах и сборах: ключевые положения и роль в формировании налоговой политики
Закон о налогах и сборах определяет основы налоговой системы, включая виды налогов, порядок их исчисления и уплаты. В частности, он устанавливает перечень федеральных, региональных и местных налогов, что обеспечивает структурированность налоговой нагрузки и прозрачность для налогоплательщиков.
Ключевыми положениями закона являются правила определения налоговой базы, ставки налогов и сроки уплаты. Эти параметры регулируются с целью балансировки интересов бюджета и экономического развития. Например, изменения ставок налога на прибыль напрямую влияют на инвестиционную активность бизнеса.
Закон регулирует механизмы контроля и ответственности за нарушение налогового законодательства, включая штрафы и пени, что способствует повышению собираемости налогов и снижению уровня уклонения от уплаты.
В контексте налоговой политики закон служит инструментом для реализации стратегических задач государства: стимулирование приоритетных отраслей, поддержка малого бизнеса, а также оптимизация налоговой нагрузки с учетом социально-экономических условий. Внесение изменений в закон позволяет оперативно адаптировать налоговую систему к изменениям в экономике и законодательстве.
Рекомендуется регулярный анализ практики применения закона и выявление узких мест для совершенствования. Важным аспектом является прозрачность нормативных актов и доступность информации для налогоплательщиков, что снижает риски конфликтов и повышает доверие к системе.
Бюджетные послания и их влияние на налоговые ставки и льготы
Бюджетные послания представляют собой официальные обращения высших органов государственной власти, в которых подробно изложены ключевые направления бюджетной политики на предстоящий финансовый период. В них фиксируются конкретные решения, влияющие на структуру налоговых ставок и перечень налоговых льгот.
В посланиях часто прописываются изменения в налоговом законодательстве, направленные на корректировку налоговой нагрузки с целью стимулирования определённых отраслей экономики или социальной поддержки населения. Например, снижение ставки по налогу на прибыль для малого и среднего бизнеса или расширение перечня льгот по НДС для инновационных компаний.
Практика показывает, что бюджетные послания являются основой для подготовки нормативных актов, регулирующих налогообложение. Их значимость заключается в чётком формулировании параметров налоговой политики, что обеспечивает прозрачность и предсказуемость налогового регулирования для бизнеса и граждан.
Рекомендуется при анализе налоговой политики уделять особое внимание содержанию бюджетных посланий, поскольку именно они формируют основу для корректировок налоговых ставок, введения новых или отмены существующих льгот, а также отражают приоритеты государства в сфере налогообложения.
На практике эффективность налоговой системы во многом зависит от того, насколько оперативно и полноценно налоговые органы и законодательные структуры реализуют положения бюджетных посланий. Для бизнеса важно отслеживать эти документы с целью своевременного реагирования на изменения и использования доступных налоговых преимуществ.
Налоговые кодексы и правила администрирования налогов в практике

Налоговые кодексы представляют собой систематизированный свод норм, регулирующих порядок установления, исчисления и уплаты налогов. На практике именно налоговый кодекс служит основным инструментом для определения налоговой базы, ставок и порядка отчетности.
Администрирование налогов в рамках кодексов регламентируется детализированными процедурами, включающими регистрацию налогоплательщиков, контроль правильности расчетов и своевременности платежей, а также меры ответственности за нарушения. Особое внимание уделяется механизмам взаимодействия налоговых органов и бизнеса, включая электронный документооборот и автоматизированные системы контроля.
Важным элементом является нормативное закрепление сроков подачи деклараций и уплаты налогов. Несоблюдение этих сроков влечет применение штрафных санкций, которые строго определены в разделе о налоговых правонарушениях. Это стимулирует налогоплательщиков к дисциплине и снижает риски судебных споров.
Практическая эффективность налоговых кодексов достигается через периодическое обновление правил администрирования, адаптацию к экономическим изменениям и внедрение цифровых технологий. В частности, современные кодексы предусматривают обязательное использование электронных кассовых аппаратов и систем мониторинга операций, что повышает прозрачность и снижает уровень теневой экономики.
Для оптимизации налогового администрирования рекомендуется регулярно изучать изменения в кодексах и руководствоваться официальными разъяснениями налоговых органов. Использование специализированных программных решений помогает автоматизировать расчет налогов и минимизировать ошибки при подаче отчетности.
Международные соглашения и их отражение в национальной налоговой политике
Внедрение положений международных соглашений требует адаптации национального законодательства, что выражается в изменениях налоговых ставок, процедур трансфертного ценообразования и правил отчетности. Например, применение стандартов BEPS (Base Erosion and Profit Shifting) обязывает государства усиливать контроль за транснациональными корпорациями и пересматривать механизмы определения налоговой базы.
Ратификация таких соглашений влияет на конкретные элементы налоговой системы: вводятся обязательства по обмену налоговой информацией, корректируются правила определения налогового резидентства, а также внедряются меры по противодействию агрессивному налоговому планированию. Национальная налоговая политика должна обеспечивать баланс между международными обязательствами и стимулированием внутреннего бизнеса.
Практические рекомендации для законодательных органов включают необходимость систематического мониторинга международных инициатив, своевременную интеграцию новых стандартов и обеспечение прозрачности налоговой базы. Установление гибких процедур позволяет минимизировать конфликт норм международного и национального права, повышая предсказуемость налогового режима для инвесторов.
Региональные нормативные акты и особенности налогового регулирования
Региональные нормативные акты представляют собой правовые документы, которые регулируют налоговые отношения в пределах субъектов федерации, учитывая экономический профиль и социально-экономические потребности территорий. Такие акты конкретизируют и дополняют федеральное налоговое законодательство, вводя специфические налоговые ставки, льготы и преференции для местных предпринимателей и инвесторов.
Важной особенностью регионального налогового регулирования является возможность установления дифференцированных ставок по таким налогам, как налог на имущество организаций и транспортный налог. Например, в ряде субъектов снижена ставка налога на имущество для промышленных предприятий, что стимулирует модернизацию производственных мощностей.
Региональные власти вправе вводить дополнительные налоговые льготы для приоритетных отраслей, таких как сельское хозяйство или IT-сектор. Это отражено в соответствующих постановлениях и распоряжениях, которые подлежат обязательному согласованию с федеральными органами налоговой службы для недопущения конфликтов законодательства.
Для эффективного применения региональных нормативных актов рекомендуется тщательно анализировать экономические показатели региона и учитывать демографические особенности, что позволит корректно формировать налоговые преференции. Также важна прозрачность при публикации таких документов и обеспечение доступа налогоплательщиков к обновленной информации.
Мониторинг исполнения региональных налоговых норм осуществляется через систему отчетности и проверки, что способствует своевременному выявлению и устранению налоговых рисков, связанных с региональными отличиями в налоговом регулировании.
Планирование налоговых поступлений и прогнозные документы
Планирование налоговых поступлений основано на системном анализе экономических показателей и налоговой базы. Основой для расчетов служат бюджетные прогнозы, которые формируются на среднесрочный период (обычно 3–5 лет) с ежегодным уточнением.
Ключевые прогнозные документы включают:
- Макроэкономические прогнозы – отражают ожидаемые темпы роста ВВП, инфляции, инвестиционной активности.
- Прогноз налоговой базы – расчет потенциальных объемов доходов с учетом изменений в законодательстве и экономической конъюнктуре.
- Прогноз налоговых поступлений – учитывает ставки налогов, льготы и меры стимулирования, влияющие на реальные поступления.
Для повышения точности прогнозов применяются методы моделирования, в том числе эконометрические модели, которые учитывают динамику отраслей и внешние риски. Важна регулярная сверка фактических данных с прогнозами для корректировки налоговой политики.
Рекомендации по совершенствованию планирования налоговых поступлений:
- Внедрение интегрированных информационных систем для автоматизации сбора и обработки данных по налогам.
- Усиление взаимодействия между налоговыми органами и статистическими службами для своевременного обновления прогнозных показателей.
- Разработка сценариев налоговых поступлений с учетом различных экономических и законодательных факторов.
- Обеспечение прозрачности и публичности прогнозных документов для повышения доверия бизнеса и общества.
Таким образом, прогнозные документы не только служат инструментом планирования бюджета, но и обеспечивают основу для стратегических решений в налоговой сфере, позволяя адаптировать налоговую политику к меняющимся экономическим условиям.
Вопрос-ответ:
Какие документы являются основными источниками для понимания налоговой политики государства?
Ключевыми документами, раскрывающими налоговую политику, являются налоговые кодексы и законы, устанавливающие порядок налогообложения и сборов, государственные бюджетные послания, стратегические планы развития экономики, а также нормативные акты, регулирующие налоговое администрирование. Они содержат нормы, по которым строится система налогообложения и регулируется взаимодействие налогоплательщиков и государственных органов.
Каким образом бюджетные послания влияют на налоговые ставки и льготы?
Бюджетные послания содержат прогнозы доходной части бюджета и приоритеты расходования средств, что отражается на налоговой политике. В них может быть заложено повышение или снижение ставок отдельных налогов, введение новых льгот или отмена существующих. Таким образом, эти послания служат инструментом планирования налоговых поступлений и сигналом для бизнеса и населения о возможных изменениях в налогообложении.
Почему международные соглашения важны для национальной налоговой системы?
Международные соглашения регулируют вопросы предотвращения двойного налогообложения и обмена налоговой информацией между странами. Они позволяют обеспечить справедливое распределение налоговых обязательств, снизить риски налоговых споров и повысить прозрачность налоговых операций. Для национальной системы это означает необходимость адаптации налогового законодательства к международным нормам и обязательствам.
Как региональные нормативные акты влияют на особенности налогового регулирования в субъектах Федерации?
Региональные акты устанавливают дополнительные правила и ставки налогов, предусмотренных федеральным законодательством, а также вводят свои специфические налоги и сборы. Это позволяет учитывать экономические и социальные особенности конкретных территорий, стимулировать развитие приоритетных отраслей и создавать комфортные условия для бизнеса. Однако такие акты должны соответствовать общенациональным нормам и не противоречить федеральному законодательству.
В чем заключается роль налоговых кодексов в администрировании налогов на практике?
Налоговые кодексы систематизируют нормы налогового права, определяют порядок исчисления, уплаты и контроля налогов, а также ответственность за нарушения. Они служат основой для работы налоговых органов и налогоплательщиков, регулируют процедуры взаимодействия, обеспечивают юридическую защиту и прозрачность. На практике кодексы помогают упорядочить налоговые процессы, минимизировать конфликты и повысить собираемость налогов.
Какие документы считаются основополагающими для понимания направления налоговой политики государства?
Для определения направления налоговой политики ключевое значение имеют несколько типов документов. В первую очередь — это законодательные акты, такие как Налоговый кодекс, который устанавливает виды налогов, ставки и порядок их взимания. Кроме того, важны государственные программы и стратегии, отражающие приоритеты экономического развития и механизмы налогового регулирования. Также значимы бюджетные послания, где даются рекомендации по изменению налоговых ставок и введению льгот в соответствии с экономической ситуацией. Наконец, отчёты и прогнозы, подготовленные профильными ведомствами, помогают прогнозировать налоговые поступления и корректировать политику.
Как официальные документы влияют на установление налоговых ставок и льгот для различных категорий налогоплательщиков?
Официальные документы задают правовую основу для формирования налоговых ставок и предоставления льгот. Законы и подзаконные акты определяют минимальные и максимальные пределы налоговых ставок, а также условия, при которых налогоплательщики могут претендовать на льготы. Например, в бюджетных посланиях или постановлениях правительства могут устанавливаться временные пониженные ставки для поддержки определённых отраслей или категорий граждан. Такие решения принимаются с учётом анализа текущей экономической ситуации и целей государственной политики, что позволяет выстраивать систему, направленную на стимулирование инвестиций, развитие малого бизнеса или поддержку социально уязвимых групп.


