Расходы будущих периодов – это затраты, которые в бухгалтерском учете относятся к текущему периоду, но будут списаны или учтены в будущем. В балансе они отображаются в разделе активов, обычно в составе оборотных активов. Важно правильно учитывать такие расходы, чтобы не нарушить нормы бухгалтерского учета и налогового законодательства.
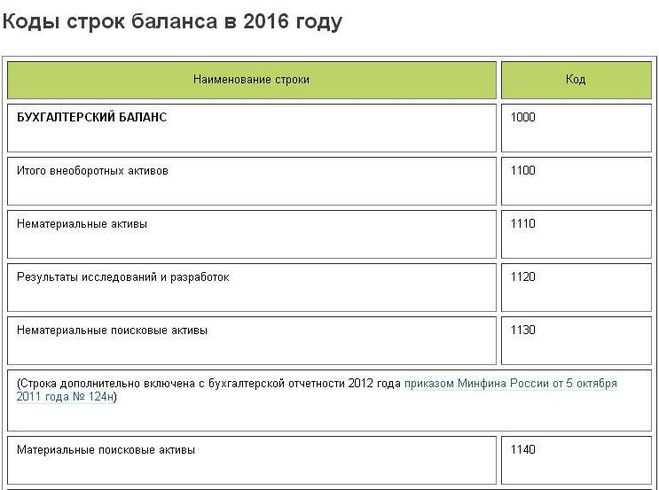
В бухгалтерском балансе расходы будущих периодов указываются в строке, относящейся к краткосрочным активам. Это может быть строка «Прочие оборотные активы» или отдельная строка, если компания ведет учет по конкретным статьям. Списание таких расходов происходит по мере их признания, когда они становятся актуальными для учета.
Каждый бухгалтер должен учитывать, что расходы будущих периодов не подлежат немедленному списанию. Вместо этого они распределяются на будущие отчетные периоды. Это требует четкого понимания сроков признания и правильного учета для минимизации возможных ошибок в финансовых отчетах.
Как правильно отразить расходы будущих периодов в балансе
Расходы будущих периодов обычно классифицируются как «Краткосрочные активы» (если срок их использования не превышает 12 месяцев) или «Долгосрочные активы» (если срок более 12 месяцев). Важно также учитывать, что расходы, которые будут учтены как активы, должны иметь связь с будущими доходами, а не быть расходами текущего периода.
- Для краткосрочных активов расходы будущих периодов отражаются в разделе «Оборотные активы» в балансе компании.
- Для долгосрочных активов расходы должны быть отнесены к разделу «Внеоборотные активы».
Каждая операция по учету расходов будущих периодов должна фиксироваться в бухгалтерских проводках с указанием счета, на который происходит их отражение. При этом важно правильно учитывать амортизацию или иное распределение этих расходов на протяжении их срока действия. В бухгалтерском учете это обычно делается с использованием метода пропорционального распределения.
Пример: если компания предоплатила расходы на аренду помещения за несколько месяцев вперед, то эти расходы будут отнесены на счет «Расходы будущих периодов» и постепенно списываться на расходы по мере наступления отчетных периодов.
- На момент оплаты суммы аренды эта сумма должна быть учтена как актив.
- После каждого отчетного периода списывается соответствующая доля суммы, которая становится расходом текущего периода.
Для прозрачности и удобства учета важно поддерживать детализированный учет всех операций с расходами будущих периодов, что позволит избежать ошибок при составлении финансовой отчетности и повысить точность расчетов.
Какие расходы относятся к расходам будущих периодов
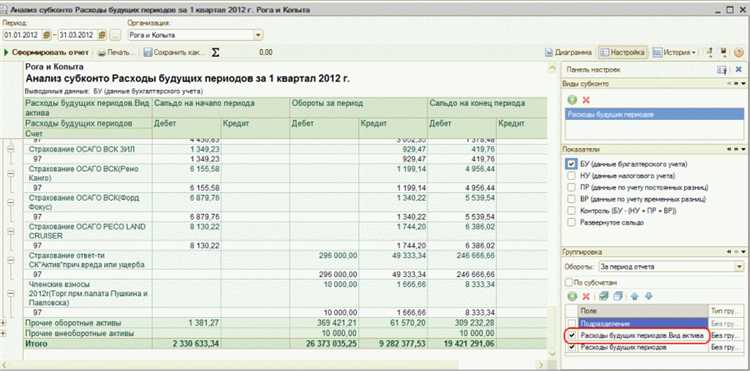
1. Авансы и предоплаты – суммы, которые были перечислены поставщикам или подрядчикам за товары или услуги, которые будут получены в будущем. Например, предоплата аренды на несколько месяцев или аванс за услуги, которые будут предоставлены в следующем квартале.
2. Страховые взносы – оплата страховых премий за год или более, когда сумма оплачена сразу, но расходы будут учитывать по мере наступления страхового периода.
3. Лицензионные платежи – суммы, уплаченные за право использования интеллектуальной собственности, например, лицензий или патентов, если срок действия права использования распространяется на будущие отчетные периоды.
4. Обслуживание долговых обязательств – оплата процентов по займам или кредитам, если эта оплата была произведена заранее, но фактически она относится к будущим периодам.
5. Налоговые и другие обязательные платежи – авансовые платежи по налогам, которые будут учтены в будущем периоде, в том числе по налогу на прибыль, НДС или акцизам, если платежи произведены заранее.
6. Расходы на ремонт и обслуживание – если стоимость ремонта оплачена заранее, но фактически работы будут выполнены в будущем, такие расходы могут быть отнесены к расходам будущих периодов.
Все эти расходы подлежат учёту в бухгалтерском балансе и должны быть корректно распределены по периодам, когда они реально будут нести своё влияние на финансовые результаты компании.
Строки баланса, в которых отображаются расходы будущих периодов
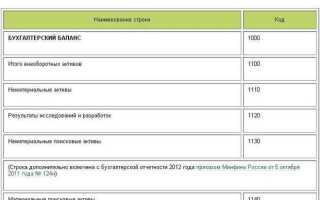
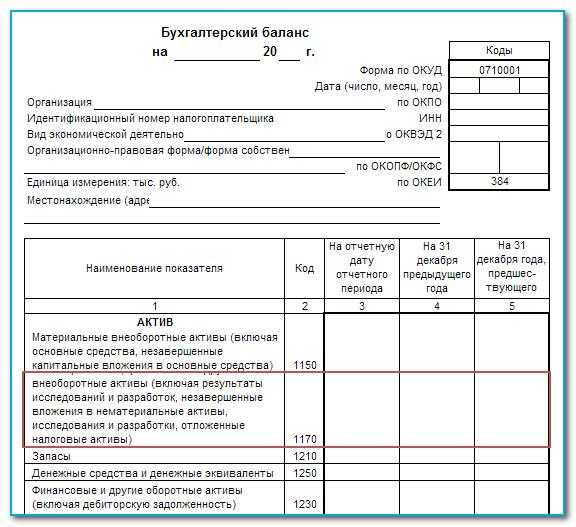
Расходы будущих периодов (РБП) отображаются в бухгалтерском балансе организации в составе активов, чаще всего в разделе «Оборотные активы». Это связано с тем, что такие расходы относятся к затратам, которые будут учтены в учете в будущем, но уже оплачены в текущем периоде.
Основные строки баланса, в которых могут быть отражены расходы будущих периодов:
| Строка баланса | Описание |
|---|---|
| «Расходы будущих периодов» | Это отдельная строка, где отражаются все расходы, которые были произведены, но ещё не признаны в бухгалтерии как расходы текущего периода. Пример: предоплата за аренду, страховку и т.д. |
| «Прочие оборотные активы» | Если расходы будущих периодов не являются основными, они могут быть указаны в более широком разделе. Такие расходы временно классифицируются здесь, до момента их распределения по отчетным периодам. |
При правильном учете РБП важно следить за сроками их амортизации или распределения, чтобы расходы были учтены в нужные периоды. Несоответствие между временем признания расхода и его фактическим временем может привести к нарушению принципа сопоставимости доходов и расходов.
Необходимо также учитывать, что согласно российским стандартам бухгалтерского учета (РСБУ), все расходы будущих периодов должны быть признаны в балансе в момент их возникновения и должны быть постепенно списаны на расходы в течение следующих периодов, как только они становятся актуальными.
Разница между расходами будущих периодов и краткосрочными обязательствами
Расходы будущих периодов относятся к платежам, которые были произведены или обязательствам, которые возникли, но в учете отражаются в качестве расходов только в том периоде, к которому они принадлежат. Например, предоплата аренды или страхования, когда организация выплачивает сумму за несколько месяцев вперед, но расходует ее постепенно.
Краткосрочные обязательства, в свою очередь, представляют собой долги или обязательства, которые компания обязана погасить в течение одного года. Это могут быть задолженности перед поставщиками, кредиты, которые подлежат погашению в ближайшее время, а также другие краткосрочные финансовые обязательства.
Основное различие в том, что расходы будущих периодов – это активы, которые постепенно списываются в расходы, тогда как краткосрочные обязательства – это долги, которые необходимо погасить в ближайший период. В балансе расходы будущих периодов отображаются как актив, а краткосрочные обязательства – как пассив.
Важно отметить, что расходы будущих периодов не предполагают обязательства по выплате денежных средств в будущем, в отличие от краткосрочных обязательств, которые непосредственно связаны с будущими денежными выплатами.
Таким образом, расходы будущих периодов – это, по сути, предоплаченные расходы, которые должны быть учтены в будущих отчетных периодах, в то время как краткосрочные обязательства отражают обязательства, которые компания должна выполнить в ближайшее время.
Как классифицировать расходы будущих периодов по срокам

Расходы будущих периодов можно классифицировать по срокам на краткосрочные и долгосрочные. Эта классификация зависит от того, на какой период времени начислены расходы и как долго они будут распределяться на балансе организации.
Краткосрочные расходы будущих периодов – это расходы, которые должны быть учтены в течение одного года или в рамках операционного цикла, если он превышает год. Например, если компания оплачивает услуги, которые будут использованы в течение ближайших 12 месяцев, такие расходы подлежат классификации как краткосрочные.
Долгосрочные расходы будущих периодов относятся к затратам, которые будут распределяться на срок более одного года. Это могут быть предоплаты на аренду или другие обязательства, которые компания будет использовать и учитывать в бухгалтерии в течение нескольких лет. Долгосрочные расходы обычно отражаются в разделе долгосрочных активов баланса.
При классификации расходов важно точно определить период, в течение которого они будут использоваться. Например, расходы на покупку долгосрочных лицензий на программное обеспечение могут быть отнесены к долгосрочным, если срок их действия превышает 12 месяцев. В то время как расходы на текущие закупки материалов или услуг, оплаченные заранее, будут считаться краткосрочными.
Точная классификация расходов помогает правильно распределять их по отчетным периодам и избегать ошибок в бухгалтерской отчетности. Важно учитывать требования стандартов бухгалтерского учета, так как они могут варьироваться в зависимости от юрисдикции.
Учет расходов будущих периодов: основные принципы и стандарты
Учет расходов будущих периодов регулируется основными принципами бухгалтерского учета и международными стандартами финансовой отчетности (МСФО) и российскими стандартами (РСБУ). В рамках этих стандартов расходы будущих периодов должны быть отражены в бухгалтерском учете как активы, которые со временем будут перераспределяться на расходы соответствующих отчетных периодов.
Ключевым принципом является принцип соответствия, который требует, чтобы расходы, относящиеся к будущим периодам, были учтены в момент их возникновения, а не когда они фактически оплачиваются. Это позволяет более точно отражать финансовые результаты в отчетности и уменьшать искажения в финансовых показателях.
Согласно МСФО (IAS 38) и российским стандартам (ПБУ 1/2008), расходы будущих периодов признаются как активы, если они имеют срок действия, превышающий один год. Примером таких расходов могут быть страховые премии, арендные платежи и прочие предоплаты. Эти расходы следует распределять равномерно на протяжении срока их действия.
Для правильного отражения расходов будущих периодов важно соблюдать принцип начисления, что означает признание расходов в тех периодах, к которым они относятся, независимо от факта их выплаты. Этот подход позволяет достичь более точного учета и формирования отчетности.
Также необходимо следить за тем, чтобы расходы будущих периодов, указанные в балансе, были надлежащим образом классифицированы как текущие активы или долгосрочные, в зависимости от сроков их использования. Краткосрочные расходы будущих периодов, как правило, должны быть учтены в составе текущих активов, а долгосрочные – в долгосрочных.
Кроме того, важно периодически пересматривать правильность классификации и оценку таких расходов. Если срок использования расходов изменяется, например, по причине изменения условий договора, перерасчет может быть необходим для корректного отражения информации в отчетности.
Как корректно распределить расходы будущих периодов по отчетным периодам
Для правильного распределения расходов будущих периодов необходимо учесть следующие шаги:
- Определение сроков – необходимо четко определить срок, в течение которого расходы будут приносить выгоду. Например, если аренда оплачена за год вперед, то расходы нужно распределить на 12 месяцев.
- Метод распределения – наиболее распространенными методами являются линейный (равномерное распределение) и пропорциональный (с учетом степени использования). Выбор метода зависит от характера расхода.
- Контроль и корректировка – важно отслеживать, чтобы расходы правильно распределялись и корректировались в случае изменений условий, например, досрочного расторжения договора аренды или изменении цен на коммунальные услуги.
- Соответствие стандартам – распределение должно соответствовать бухгалтерским стандартам и нормативным актам, регулирующим учет расходов будущих периодов, таким как ПБУ 10/99 или международные стандарты финансовой отчетности (IFRS).
Пример: если компания оплачивает страховой взнос за 12 месяцев вперед, то каждый месяц из этой суммы будет списываться соответствующая доля. Таким образом, за каждый отчетный период будут учтены расходы, которые фактически относятся к этому периоду.
Нарушение правил распределения может привести к искажению финансовых результатов и неверному определению налогооблагаемой базы. Важно, чтобы расходы были корректно учтены и соответствовали действующему законодательству.
Ошибки при учете расходов будущих периодов и их последствия для баланса
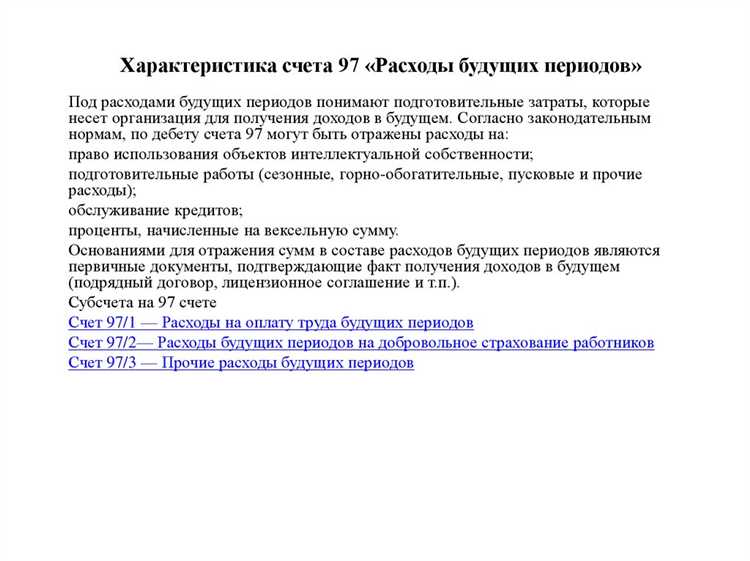
Пример: если расходы на аренду помещения относятся к нескольким месяцам, но они учтены только в одном месяце, это приведет к искажению баланса, где расходы будут завышены в одном периоде и недооценены в других. Это также влияет на показатели прибыльности, делая их неточными.
Еще одной ошибкой является отсутствие или неправильное применение критериев признания расходов. Для правильного учета необходимо точно следовать бухгалтерским стандартам, согласно которым расходы будущих периодов должны быть признаны только в том случае, если они соответствуют определенным условиям, таким как использование ресурсов в будущем.
Последствия: Если расходы не были признаны или были признаны преждевременно, это может повлиять на налоговую нагрузку компании, а также создать проблемы при внутреннем и внешнем аудите. Ошибки такого рода могут привести к штрафам или необходимости пересмотра налоговой отчетности.
Кроме того, важным аспектом является некорректное отображение расходов в бухгалтерском балансе. Расходы будущих периодов должны отображаться в строках, соответствующих их природе – как краткосрочные или долгосрочные активы. Ошибки в классификации могут привести к неточным данным о финансовой стабильности организации.
Чтобы избежать подобных ошибок, важно регулярно проводить сверку учета расходов будущих периодов, а также обучать сотрудников правильному применению стандартов учета и контролировать их соблюдение на всех уровнях.
Вопрос-ответ:
Что такое расходы будущих периодов и где они отображаются в балансе?
Расходы будущих периодов — это суммы, которые компания уплачивает за товары или услуги, которые будут получены в будущем. Эти расходы еще не были полностью признаны, поэтому они отображаются в разделе активов баланса, как отложенные расходы. В балансе они могут быть указаны в строке «прочие активы» или «долгосрочные и краткосрочные активы», в зависимости от срока использования этих расходов.
Как правильно учитывать расходы будущих периодов в бухгалтерии?
При учете расходов будущих периодов важно правильно распределить эти расходы по отчетным периодам, в которых они будут использоваться. Расходы записываются на баланс как активы и постепенно списываются как расходы по мере их использования. Например, если компания уплатила аренду за несколько месяцев вперед, сумма аренды будет распределяться пропорционально на каждый месяц, пока услуга не будет оказана.
Как ошибки в учете расходов будущих периодов могут повлиять на финансовые отчеты?
Ошибки при учете расходов будущих периодов могут привести к искажению финансовых показателей компании, например, к неправильному отражению прибыли или убытков. Если расходы учтены неправильно, это может повлиять на баланс компании, поскольку активы и обязательства могут быть завышены или занижены. В случае серьезных ошибок возможна необходимость перерасчета отчетности и исправления данных в налоговых декларациях.
Как правильно отразить расходы будущих периодов при составлении финансового отчета?
При составлении финансового отчета расходы будущих периодов должны быть указаны в разделе активов баланса. Важно, чтобы эти расходы были признаны именно как активы, а не расходы, так как они еще не были использованы. На протяжении времени, по мере признания расходов, они должны быть списаны в отчет о прибылях и убытках. Это отражает использование этих активов и их перераспределение в расходы.